Como Desbloquear seu Nome nos Bancos e Conseguir Crédito
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por que o Banco Sempre te Dá \”Não\” — e o que Está por Trás dessa Resposta
- O Caso Real: de Crédito Negado a R$ 138.000 Aprovados
- O Passo a Passo para Desbloquear seu Nome nos Bancos
- Isso Funciona? Respondendo a Quem Acha que É Golpe
- Além da Casa Própria — Outros Créditos que Você Pode Conseguir
- Perguntas Frequentes
Você foi ao banco, reuniu todos os documentos, esperou os dias de análise — e ouviu um “não” sem explicação. Sem detalhes, sem orientação, sem saída clara. Se isso já aconteceu com você, saiba que o problema quase nunca está na sua renda, no seu emprego ou no valor que você pediu. Existe um filtro invisível que o banco consulta antes de qualquer aprovação, e é ele que está barrando o seu crédito. Desbloquear o nome nos bancos começa por entender exatamente o que é esse filtro — e por que ele existe.
Esse mecanismo tem um nome: rating bancário — também conhecido como coralfa. Ele funciona nos bastidores do sistema financeiro, longe da visão do consumidor, e determina se você vai conseguir cartão de crédito, cheque especial ou financiamento imobiliário. Neste artigo, você vai entender como esse sistema funciona, por que ele trava o seu crédito mesmo quando o seu nome está limpo no Serasa, e como é possível reverter essa situação — com um caso real de quem saiu de crédito negado para R$ 138.000 aprovados para a casa própria.
Leia também
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Paguei no Serasa e Continuo com Nome Sujo: Entenda Por Quê
- O que os bancos não te contam sobre limpar o nome e recuperar o crédito
Por que o Banco Sempre te Dá \”Não\” — e o que Está por Trás dessa Resposta
Quando o banco nega um crédito, a resposta padrão é vaga: “não foi possível aprovar no momento” ou “seu perfil não se enquadra nos critérios atuais”. Essa falta de transparência não é acidente — é parte do funcionamento do sistema. Entender por que o banco não aprova o seu crédito é o primeiro passo para mudar essa situação.
O que é o Rating Bancário (e o que Significa \”Coralfa\”)
O rating bancário é uma pontuação de risco interna, criada e utilizada pelas próprias instituições financeiras. Ele é completamente diferente do score do Serasa ou do SPC — aquele número que qualquer empresa pode consultar quando você pede crédito.
A diferença central é esta:
- Serasa/SPC: Sistema público, consultado por qualquer empresa, mostra dívidas e restrições registradas formalmente.
- Rating bancário (coralfa): Sistema interno e compartilhado entre bancos, avalia o comportamento financeiro do cliente dentro do sistema bancário — e não é visível ao consumidor.
Pense no rating como uma “ficha de cliente” que os bancos trocam entre si nos bastidores. Se a sua ficha estiver marcada com sinal de alerta — como a classificação conhecida como “letra D”, que indica risco elevado — todas as portas fecham ao mesmo tempo, em todas as instituições.
O detalhe mais importante: ter o nome limpo no Serasa não garante crédito aprovado no banco. São sistemas diferentes, com critérios diferentes. Muita gente quita dívidas, limpa o CPF nos birôs de crédito e ainda assim continua recebendo negativas — exatamente porque o rating bancário bloqueado é um problema separado, que exige uma solução separada.
Como seu Nome Fica \”Travado\” nos Bancos
O nome travado no banco geralmente resulta de um histórico de inadimplência com as próprias instituições financeiras: cheque sem fundo, dívidas bancárias não quitadas, ou um padrão de comportamento financeiro classificado como risco pelo sistema.
O que torna o problema mais complexo é a propagação: quando um banco registra uma restrição financeira no cadastro do cliente, essa informação circula pelo sistema compartilhado entre as instituições. O bloqueio de cadastro se multiplica, e o cliente passa a ser recusado em múltiplos bancos ao mesmo tempo.
O pior cenário — e o mais comum — é o cliente que quitou todas as dívidas do Serasa, acredita que resolveu o problema, e continua levando “não” de todos os bancos. Limpar o nome no Serasa é necessário, mas não é suficiente para desbloquear o rating bancário.
O Caso Real: de Crédito Negado a R$ 138.000 Aprovados
Teoria sem prova é pouco convincente. Por isso, antes de falar sobre o método, vale conhecer quem já percorreu esse caminho — e o que aconteceu no final.
A Tentativa Frustrada — Crédito Negado Durante a Pandemia
O cliente em questão é um taxista — trabalhador, com renda própria, documentação em ordem. Durante a pandemia, decidiu que era o momento de tentar conquistar a casa própria. Foi ao banco, apresentou tudo o que tinha, e ouviu o “não” que tantas pessoas conhecem.
O perfil dele não era o de alguém sem condições: tinha renda, tinha estabilidade no trabalho, sabia quanto queria financiar. O problema estava em um lugar que ele não conseguia enxergar: o seu rating bancário estava bloqueado. E enquanto isso não mudasse, nenhum documento, nenhuma renda e nenhum argumento seria suficiente para mudar a resposta do banco.
O que Mudou Após Conhecer o Passo a Passo
Depois de entender que o problema tinha nome e solução, ele seguiu uma metodologia estruturada para desbloquear o rating bancário. O processo não foi instantâneo — e esse é um ponto que precisa ficar claro.
O caminho é baseado na construção gradual de relacionamento com o banco. Começa com produtos menores, gera um histórico de uso positivo, e vai abrindo portas progressivamente maiores. Cada etapa cumprida reescreve o histórico negativo com registros positivos dentro do sistema bancário.
O ponto de virada chegou quando o banco — o mesmo que antes negava qualquer solicitação — começou a oferecer crédito proativamente, sem que ele precisasse pedir. Esse é o sinal mais claro de que o nome foi desbloqueado: a instituição passou a enxergá-lo como cliente confiável, não como risco.
O Resultado: R$ 138.000 Aprovados para a Casa Própria
Os números falam por si:
- R$ 138.000 aprovados para financiamento imobiliário
- R$ 17.000 de cheque especial disponibilizado pelo banco
O banco que havia negado o crédito passou a oferecê-lo espontaneamente. A situação foi completamente invertida — não por mágica, mas por um processo consistente e bem executado. Ele descreveu a surpresa de ver aprovado pelo mesmo banco que antes o havia recusado, e o que esse resultado representava na prática: a casa própria finalmente ao alcance.
O Passo a Passo para Desbloquear seu Nome nos Bancos
Agora que você entende o problema e viu a prova de que a reversão é possível, o próximo passo é entender a lógica do método. O princípio central é simples: bancos aprovam crédito para quem eles conhecem e confiam. O desbloqueio é, essencialmente, um processo de reconstrução de reputação financeira dentro do sistema bancário.
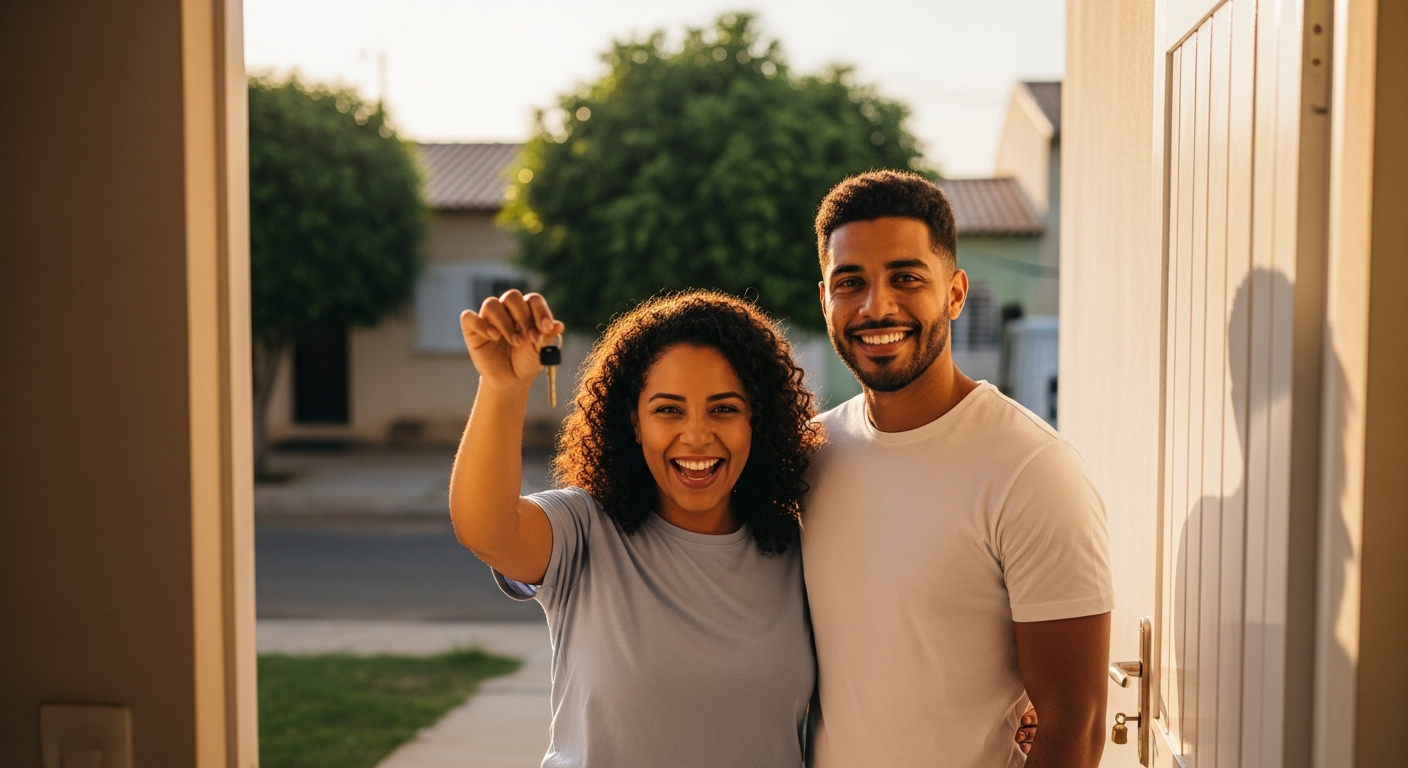
Como Construir Relacionamento com o Banco Gradualmente
A lógica funciona como uma escada. Você não pula do chão para o último degrau — sobe um passo de cada vez. Tentar pedir um financiamento imobiliário antes de ter construído qualquer histórico positivo não apenas resulta em negativa: cada recusa adicional reforça o bloqueio e piora o rating.
O método completo — com a sequência exata de cada etapa — está disponível no recurso vinculado ao final deste artigo. O que o caso de estudo deixa claro é a lógica geral do processo: construir histórico positivo de forma gradual, escolher o momento certo para cada solicitação e acompanhar os sinais de evolução que o próprio banco emite.
O tempo do processo varia de pessoa para pessoa, dependendo do histórico e da consistência na execução. Não existe prazo fixo — mas a constância acelera a recuperação.
O que Muda Depois que seu Nome é Desbloqueado
O desbloqueio não acontece em um único momento — é a conclusão de um processo. Existem sinais claros de que o rating bancário foi restaurado:
- O banco começa a oferecer produtos proativamente, sem você solicitar
- O limite de crédito aumenta sem pedido formal
- Solicitações que antes eram negadas passam a ser aprovadas
Quando esse ponto é alcançado, o que fica disponível é concreto: cartão de crédito com limite real, cheque especial, financiamento de veículo e financiamento imobiliário. Mais do que os produtos em si, o que muda é a autonomia financeira — a capacidade de acessar o sistema bancário como qualquer outro cliente, sem barreiras invisíveis no caminho.
Isso Funciona? Respondendo a Quem Acha que É Golpe
A desconfiança é legítima. A internet está cheia de promessas de “limpar nome em 24 horas” e “liberar crédito imediatamente” — e a maioria delas é fraude. Faz todo sentido ser cético.
A diferença entre um golpe e um método legítimo para desbloquear o nome nos bancos é objetiva:
| Golpe | Método Legítimo | |
|---|---|---|
| Prazo prometido | 24–48 horas, resultado imediato | Processo gradual, sem prazo fixo |
| Transparência | Não explica como funciona | Explica a lógica completa do processo |
| Pagamento | Exige pagamento adiantado antes de qualquer resultado | Entrega conhecimento antes de qualquer compromisso |
| Lógica | Promete \”burlar\” o sistema | Usa as regras do próprio sistema a favor do cliente |
O método legítimo não tenta enganar o banco — ele ensina a jogar com as regras que os próprios bancos estabelecem para avaliar seus clientes. Por isso funciona: porque respeita a lógica interna do sistema financeiro.
A prova de credibilidade está nos resultados documentados. Valores específicos como R$ 138.000 aprovados e R$ 17.000 de cheque especial, associados a um perfil real e verificável, não são o tipo de dado que se fabrica facilmente.
Desconfie de quem promete resultados instantâneos. O processo legítimo leva tempo, exige consistência — e funciona exatamente por isso.
Além da Casa Própria — Outros Créditos que Você Pode Conseguir ao Desbloquear seu Nome
O desbloqueio do nome nos bancos não abre uma porta — abre várias. O financiamento imobiliário é o exemplo mais expressivo, mas está longe de ser o único benefício.
Cartão de Crédito
O cartão de crédito é frequentemente o primeiro produto aprovado após o início do processo de desbloqueio — e também é a ferramenta que mais acelera a restauração do rating.
Existe uma diferença importante entre o cartão aprovado para negativados (limite irrisório, anuidade elevada, condições desfavoráveis) e o cartão aprovado após o desbloqueio: limite crescente, condições normais, e um produto que realmente serve ao uso cotidiano. Para quem busca saber como conseguir cartão de crédito com restrição no banco, o caminho passa obrigatoriamente pelo processo de reconstrução do rating.
Cheque Especial
O cheque especial é um dos produtos mais sensíveis ao rating bancário. Dificilmente aprovado para quem está com o nome travado no banco, ele foi justamente um dos primeiros créditos oferecidos espontaneamente no caso de estudo — R$ 17.000 disponibilizados pelo banco sem solicitação.
Quando o banco oferece cheque especial sem você pedir, é um sinal claro: a relação foi reconstruída, e a instituição passou a confiar no seu perfil financeiro.
Financiamento de Veículo e Imóvel
São os produtos de maior valor — e os que mais dependem de um rating limpo. O caso de estudo demonstra que o financiamento imobiliário com nome anteriormente bloqueado é possível, desde que o processo seja seguido na ordem correta.
Tentar o financiamento antes de ter construído o histórico é o erro mais comum — e o mais custoso. Cada negativa reforça o bloqueio. A sequência do processo não é opcional: é determinante para o resultado.
Como Acessar o Passo a Passo Completo
Você já tem o diagnóstico: entende o que é o rating bancário, como ele bloqueia o crédito, por que limpar o nome no banco pelo Serasa não é suficiente, e qual é a lógica do processo de desbloqueio. Isso é mais do que a maioria das pessoas que enfrenta esse problema jamais conseguiu reunir.
O próximo passo é a execução — e a execução depende da sequência correta de ações, aplicada no momento certo, para o perfil certo. O passo a passo detalhado, com a ordem exata de cada etapa, está disponível no recurso completo.
Perguntas Frequentes
O que é rating bancário?
Rating bancário é uma pontuação interna usada pelos bancos para avaliar o risco de crédito de cada cliente. Diferente do score do Serasa, o rating é compartilhado entre instituições financeiras e não é visível ao consumidor.
Ter o nome limpo no Serasa garante crédito aprovado no banco?
Não necessariamente. O Serasa e o rating bancário são sistemas diferentes. É possível ter o nome limpo no Serasa e ainda ter o rating bloqueado nos bancos, o que impede a aprovação de crédito.
Quanto tempo leva para desbloquear o nome nos bancos?
O prazo varia de pessoa para pessoa, pois depende do histórico e do processo de reconstrução do relacionamento bancário. Não existe prazo fixo — o que determina a velocidade é a consistência na execução do método.
O que é coralfa no banco?
Coralfa é um termo utilizado no contexto do rating bancário para designar o sistema de avaliação cadastral das instituições financeiras. Estar com o coralfa bloqueado significa que o banco classificou o cliente como risco elevado, impedindo a aprovação de qualquer produto de crédito.